


请输入检索词
2020年度
青岛市scmxtz区第二十八中学决算
目 录
第一部分 部门概况
一、部门职责
二、机构设置
第二部分 2020年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算表
七、一般公共预算财政拨款“三公”经费支出决算表
八、政府性基金预算财政拨款收入支出决算表
九、国有资本经营预算财政拨款支出决算表
第三部分 2020年度部门决算情况说明
第四部分 名词解释
第一部分
部门概况
部门职责
实施初中义务教育,促进基础教育发展。初中学历教育。
机构设置
设立独立事业编制,全额拨款独立核算机构1所。
第二部分
2020年度部门决算表
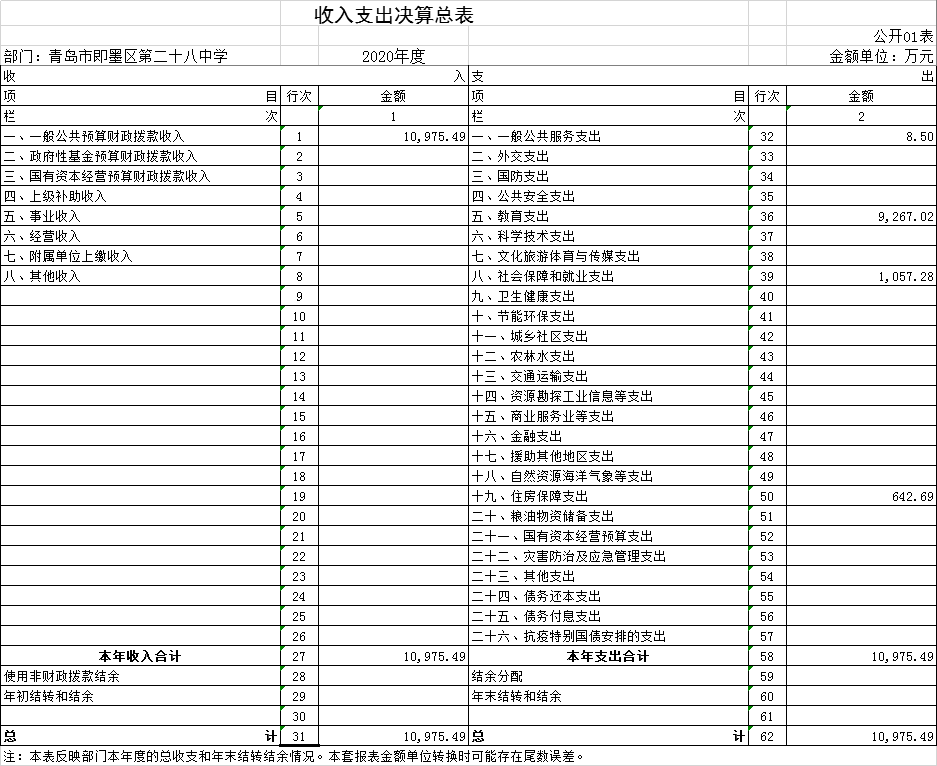
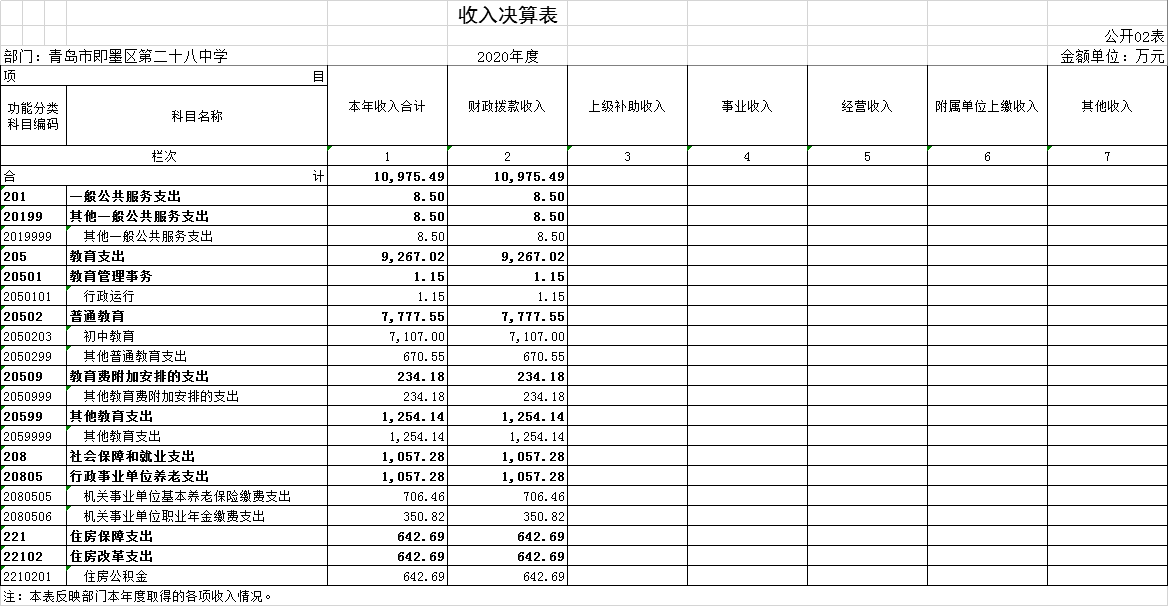
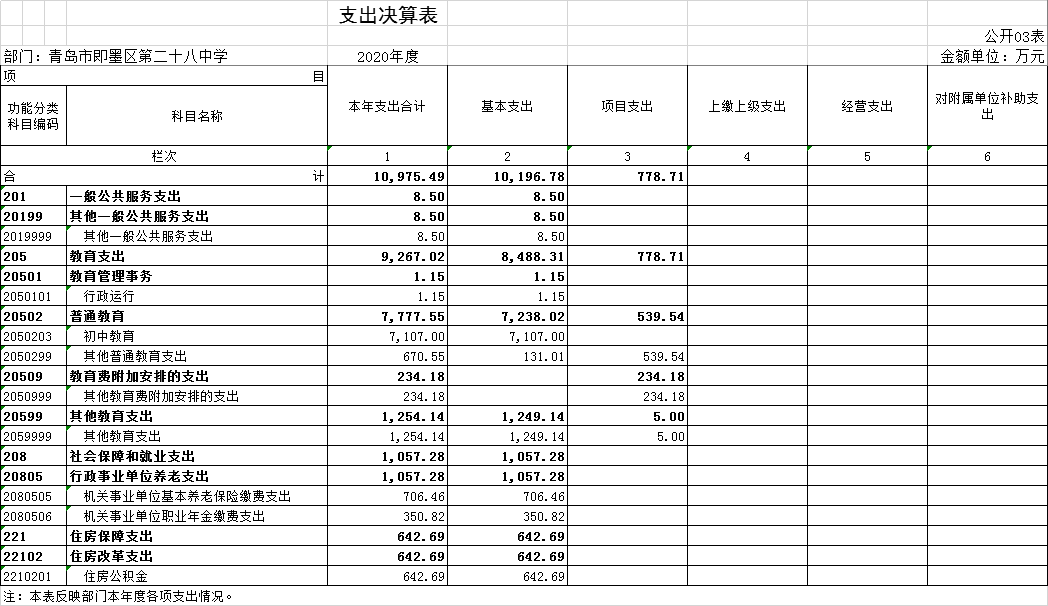
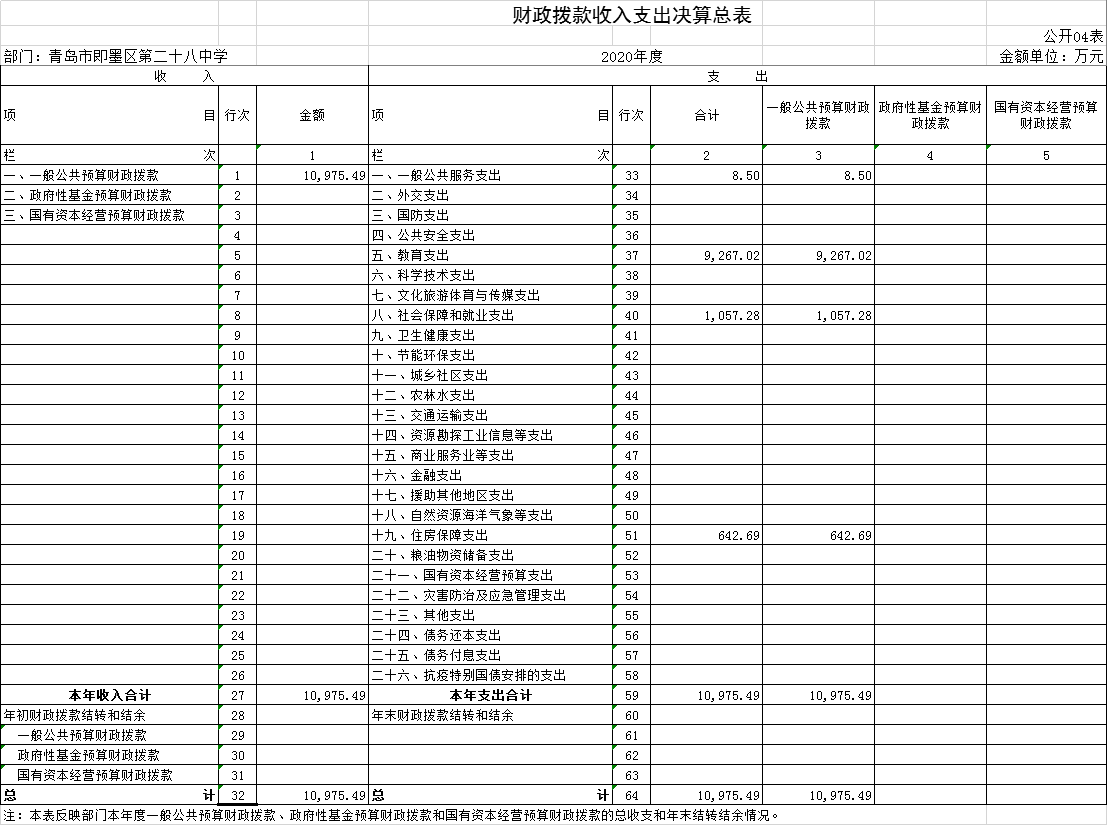

本部门没有政府性基金收入,也没有使用政府性基金安排的支出,故本表无数据。
本部门没有使用国有资本经营预算安排的支出,故本表无数据。
第三部分
2020度部门决算情况说明
一、2020年度收入支出决算情况说明
(一)收入支出决算总体情况
2020年度收入总计10975.49万元,支出总计10975.49万元。与2019年度相比,收、支总计各增加2480.13万元,增长29 %。主要是教育支出增加1451.91万元,社会保障和就业支出增加377.03万元,住房保障支出增加642.69万元,一般公共服务支出8.5万元。
(二)收入决算情况
本年收入合计 10975.49万元,其中:财政拨款收入10975.49万元,占 100 %。
(三)支出决算情况
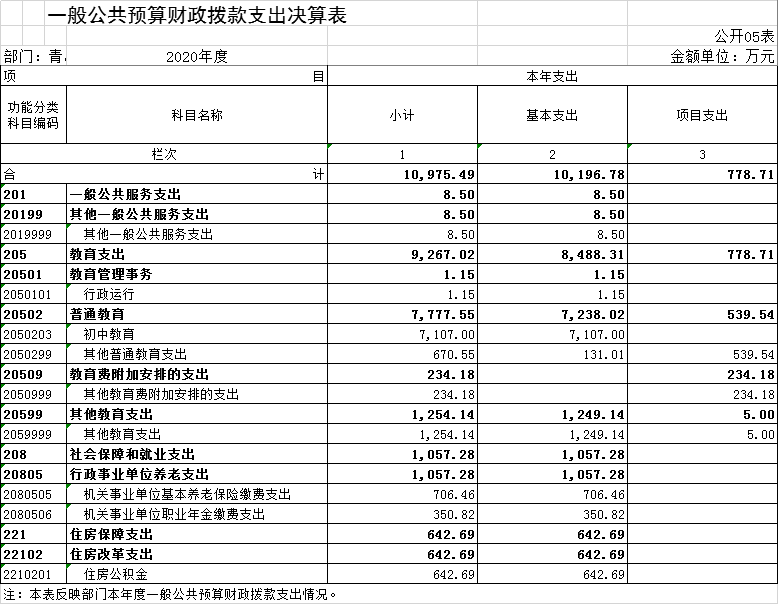
本年支出合计10975.49万元,其中:基本支出 10196.78万元,占 93%;项目支出 778.71万元,占 7 %。
(四)财政拨款收入支出决算总体情况
2020年度财政拨款收入总计 10975.49万元。与2019年度相比,财政拨款收入增加 2480.13万元,增长29%。主要是教育支出增加1451.91万元,社会保障和就业支出增加377.03万元,住房保障支出增加642.69万元,一般公共服务支出8.5万元。
2020年度财政拨款支出总计 10975.49万元。与2019年度相比,财政拨款支出增加 2480.13万元,增长29%。主要是教育支出增加1451.91万元,社会保障和就业支出增加377.03万元,住房保障支出增加642.69万元,一般公共服务支出8.5万元。
(五)一般公共预算财政拨款支出决算情况
1.一般公共预算财政拨款支出决算总体情况
2020年度一般公共预算财政拨款支出 10975.49万元,占本年支出合计的 100%。与2019年度相比,一般公共预算财政拨款支出增加2480.13万元,增长29%。主要是教育支出增加1451.91万元,社会保障和就业支出增加377.03万元,住房保障支出增加642.69万元,一般公共服务支出8.5万元。
2.一般公共预算财政拨款支出决算结构情况
2020年度一般公共预算财政拨款支出 10975.49万元,主要用于以下方面:一般公共服务(类)支出8.5万元,占 0.07 %;教育(类)支出 9267.02万元,占84.45%;社会保障和就业支出1057.28万元,占9.63 %;住房保障支出增加642.69万元,占5.85%。
3.一般公共预算财政拨款支出决算具体情况
2020年度一般公共预算财政拨款支出年初预算为 10975.49万元,支出决算为10975.49万元,完成年初预算的 100 %。
其中:
一般公共服务(类)财政事务(款)行政运行(项)。年初预算为8.5万元,支出决算为8.5万元,完成年初预算的 100 %。
教育(类)支出 年初预算为9267.02万元,支出决算为 9267.02万元,完成年初预算的 100 %。
社会保障和就业(类)年初预算为1057.28万元,支出决算为1057.28万元,完成年初预算的 100%。
住房保障支出(类)年初预算为642.69万元,支出决算为642.69万元,完成年初预算的 100%。
(六)一般公共预算财政拨款基本支出决算情况
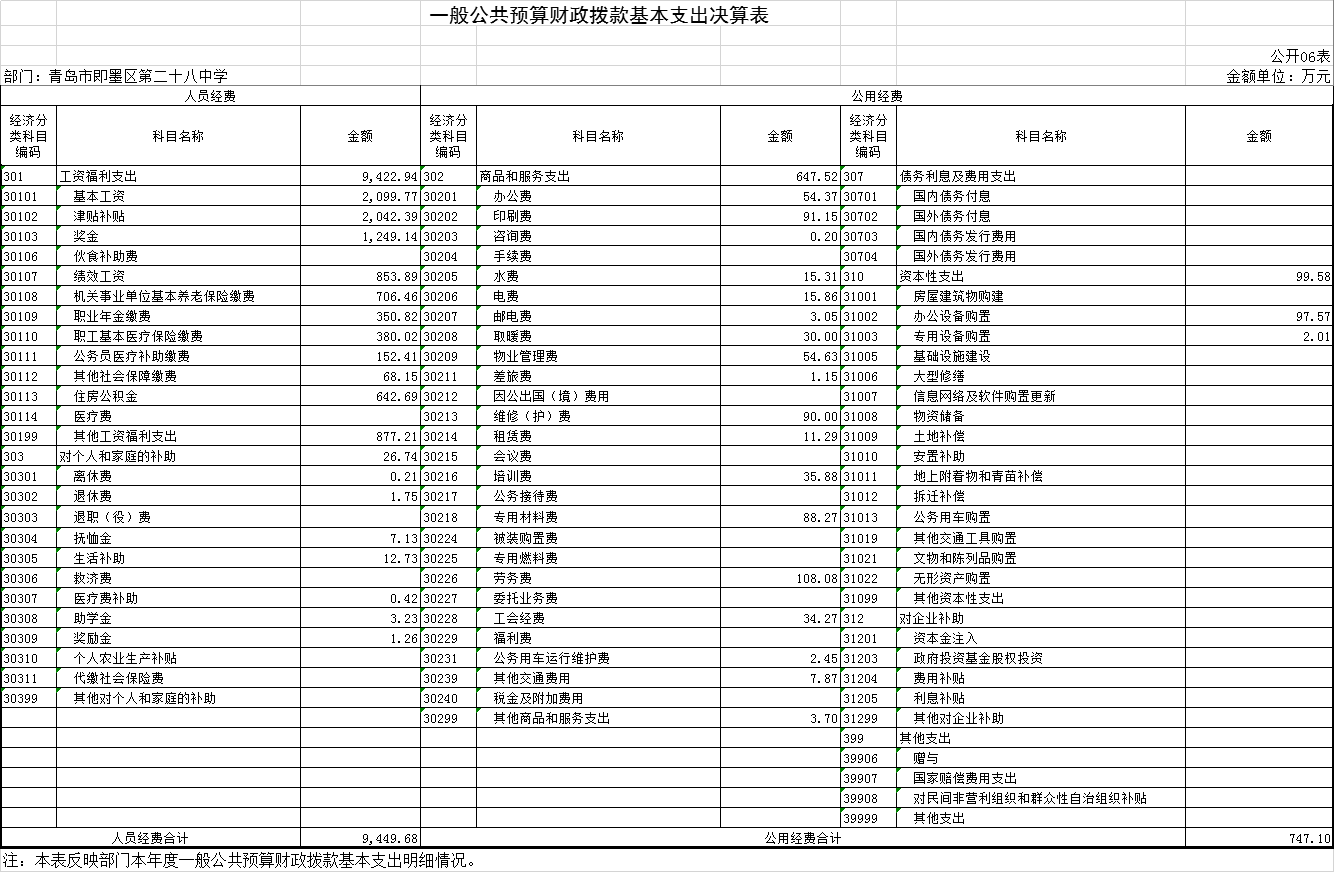
2020年度一般公共预算财政拨款基本支出 10196.78万元,包括人员经费和公用经费,支出具体情况如下:
人员经费 9449.68万元,主要包括:基本工资2099.77万元、津贴补贴2042.39万元、奖金1249.14万元、绩效工资853.89万元、机关事业单位基本养老保险缴费706.46万元、职业年金缴费350.82万元、职工基本医疗保险缴费380.02万元、公务员医疗补助缴费152.41万元、其他社会保障缴费68.15万元、住房公积金642.69万元、其他工资福利支出877.21万元、离休费0.21万元、退休费1.75万元、抚恤金7.13万元、生活补助12.73万元、医疗费补助0.42万元、助学金3.23万元、奖励金1.26万元。
公用经费 747.10万元,主要包括:办公费54.37万元、印刷费91.15万元、咨询费0.2万元、水费15.31万元、电费15.86万元、邮电费3.05万元、取暖费30万元、物业管理费54.63万元、旅差费1.15万元、维修费90万元、租赁费11.29万元、培训费35.88万元、专用材料费88.27万元、劳务费108.08万元、工会经费34.27万元、公务用车运行维护费2.45万元其他交通费7.87万元、其他商品和服务支出3.7万元、办公设备购置费97.57万元、专用设备购置费2.01万元。
(七)一般公共预算财政拨款“三公”经费支出决算情况
1. “三公”经费支出决算总体情况
2020年度一般公共预算财政拨款“三公”经费支出年初预算为 5万元,支出决算为 2.45万元,比年初预算减少 2.55万元,完成年初预算的 49 %, 决算数小于年初预算数的主要原因是 进一步规范和加强了公务用车管理。
2.“三公”经费支出决算具体情况
(1)因公出国(境)费年初预算为 0万元,支出决算为 0万元。全年支出涉及因公出国(境)团组 0个,累计 0人次。
(2)公务用车购置及运行维护费年初预算为5万元,支出决算为2.45万元,比年初预算减少2.55万元,完成年初预算的 49%, 决算数小于年初预算数的主要原因是 进一步规范和加强了公务用车管理,节约了公务用车运行和维护费2.55万元。
公务用车运行维护费 2.45万元,主要是按规定保留的公务用车的燃料费、维修费、过路过桥费等支出。截至2020年12月31日,青岛市scmxtz区第二十八中学财政拨款开支运行维护费的公务用车保有量为1辆。
3.公务接待费年初预算为 0万元,支出决算为 0万元。
(八)政府性基金预算财政拨款收入支出决算情况
本部门没有政府性基金财政拨款收支。
(九)国有资本经营预算财政拨款支出决算情况说明
本部门没有国有资本经营预算财政拨款支出。
二、其他重要事项说明
(一)机关运行经费支出情况
本部门无一般公共预算安排的机关运行经费支出。
(二)政府采购支出情况
2020年度政府采购支出总额0万元,其中:政府采购货物支出0万元、政府采购工程支出0万元、政府采购服务支出0万元。授予中小企业合同金额0万元,其中:授予小微企业合同金额0万元。)
(三)国有资产占用情况
截至2020年12月31日,本部门共有车辆 1辆,其中,符合规定领导干部用车 0辆、机要通信用车 0辆、应急保障用车 0辆、执法执勤用车 0辆、特种专业技术用车 0辆、离退休干部用车 0辆、其他用车 1辆,其他用车主要是用于教师外出听课用车;单位价值 50 万元以上通用设备 0台(套);单位价值 100 万元以上专用设备 0台(套)。
(四)预算绩效情况说明
本单位无财政评价项目,无绩效评价结果。
第四部分
名词解释
一、财政拨款收入:指单位本年度从本级财政部门取得的财政拨款,包括一般公共预算财政拨款、政府性基金预算财政拨款和国有资本经营预算财政拨款。
二、上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
三、事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入;包括事业单位收到的财政专户实际核拨的教育收费等。
四、经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
五、附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
六、其他收入:指单位取得的除上述“财政拨款收入”“上级补助收入”“事业收入”“经营收入”“附属单位上缴收入”等以外的各项收入。
七、使用非财政拨款结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额。
八、年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
九、结余分配:指事业单位缴纳的所得税以及从非财政拨款结余或经营结余中提取的各类结余。
十、年末结转和结余:指单位本年度或以前年度预算安排、因客观条件发生变化未全部执行或未执行,结转到以后年度继续使用的资金,或项目已完成等产生的结余资金。
十一、基本支出:指单位为保障机构正常运转、完成日常工作任务而发生的各项支出。
十二、项目支出:指单位为完成特定的行政工作任务或事业发展目标,在基本支出之外发生的各项支出。
十三、经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
十四、“三公”经费:指单位用财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车购置支出(含车辆购置税)及按规定保留的公务用车燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
十五、机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。