


请输入检索词
2026年青岛市scmxtz区第二中学单位预算有关情况的说明
目 录
第一部分 单位概况
一、主要职能
二、机构设置
三、预算单位构成
第二部分 2026年单位预算表
一、2026年单位预算收支总表
二、2026年单位预算收入总表
三、2026年单位预算支出总表
四、2026年单位预算财政拨款收支总表
五、2026年单位预算一般公共预算支出表
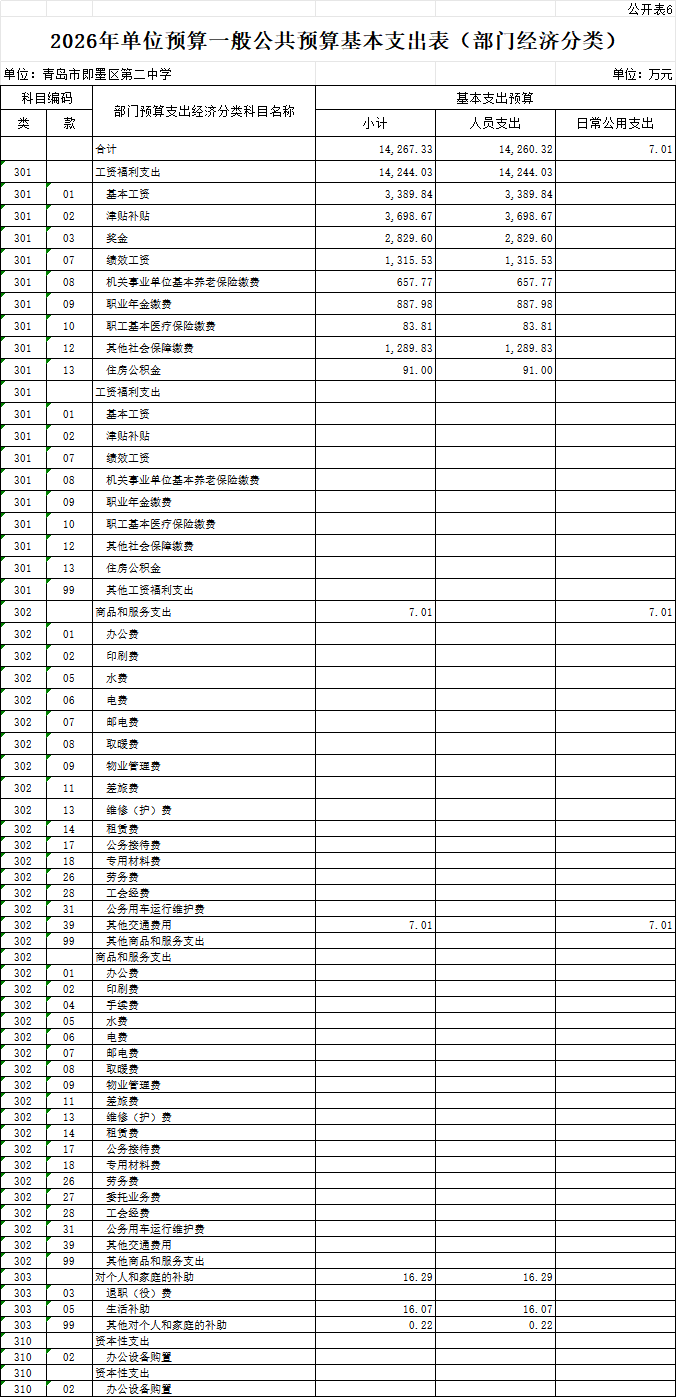
六、2026年单位预算一般公共预算基本支出表(部门经济分类)
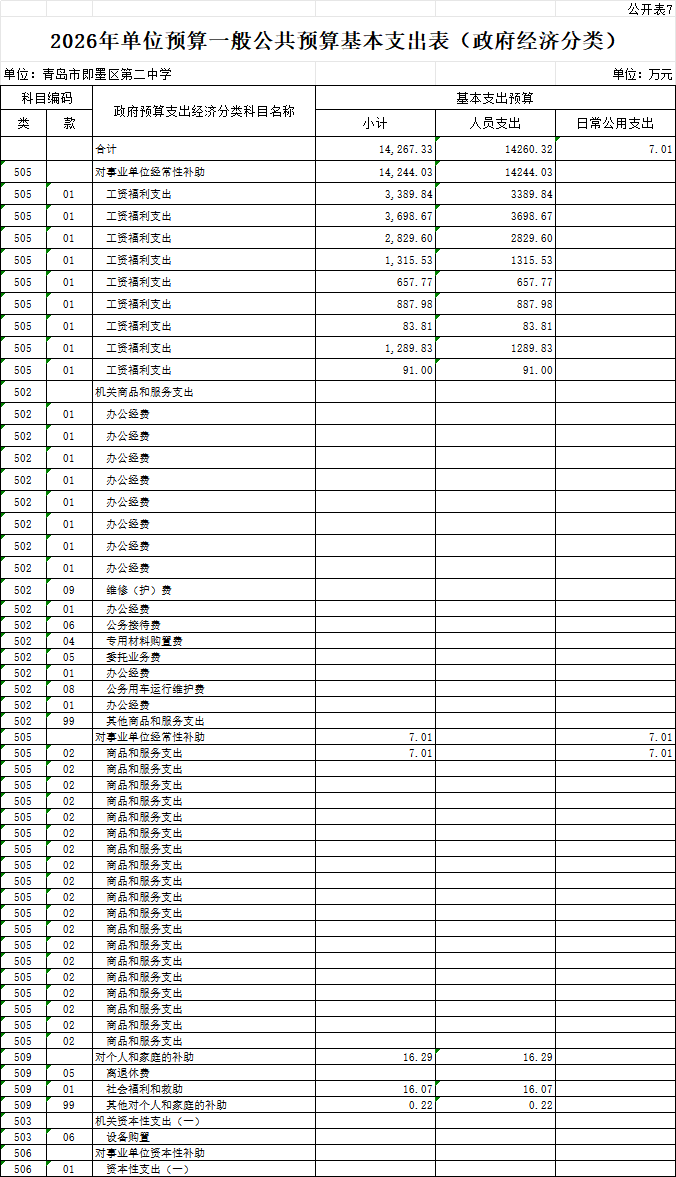
七、2026年单位预算一般公共预算基本支出表(政府经济分类)
八、2026年单位预算政府性基金预算支出表
九、2026年单位预算国有资本经营预算支出表
十、2026年单位预算财政拨款 “三公”经费支出表
十一、2026年政府采购预算表
第三部分 2026年单位预算情况和重要事项说明
第四部分 名词解释
第一部分
单位概况
一、主要职能
实施初中、高中学历教育,促进基础教育发展。初中、高中学历教育相关社会服务。教育教学为学校的主要活动方式。
二、机构设置
机构设置学校设有办公室、总务处、学生处、招生办、保卫科、妇委会、工会、财务室、高中教务处、初中教务处、图书室、电教处等单位。
三、预算单位构成
青岛市scmxtz区第二中学单位预算包括:青岛市scmxtz区第二中学单位本级预算。
第二部分
2026年单位预算表

第三部分
2026年单位预算情况和
重要事项说明
一、2026年单位预算情况说明
(一)2026年收支预算总体情况说明
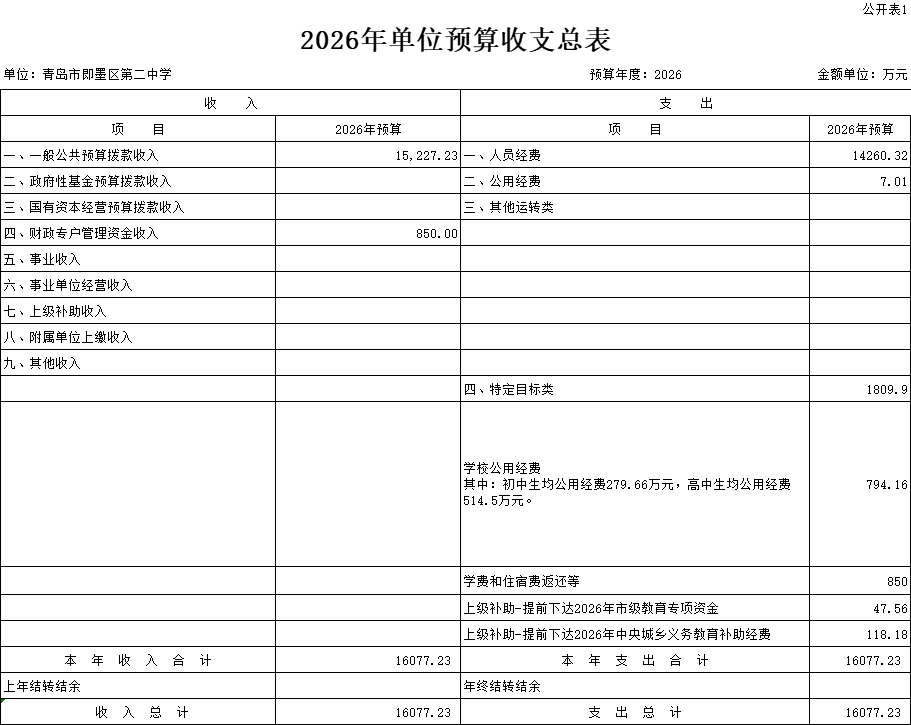
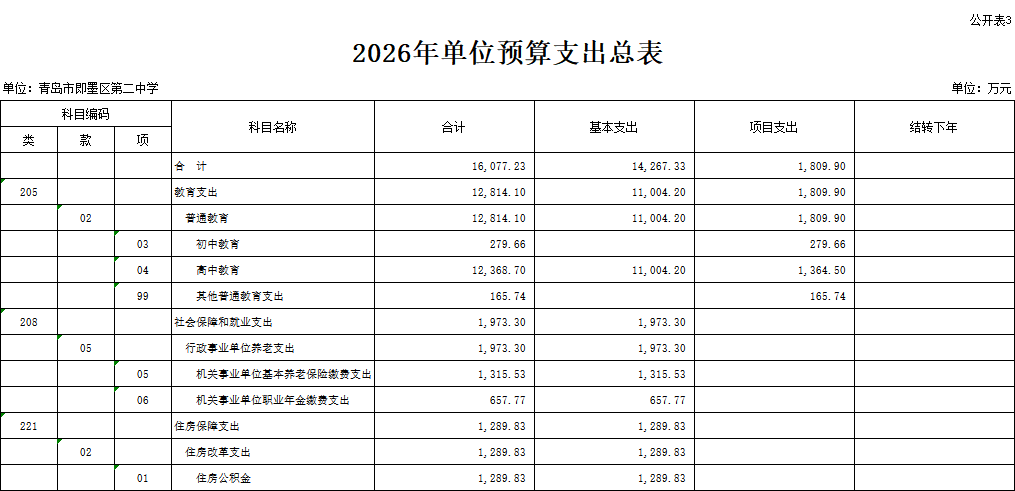
按照综合预算的原则,青岛市scmxtz区第二中学所有收入和支出均纳入单位预算管理。按照收支平衡原则,青岛市scmxtz区第二中学2026年收支总预算均为16077.23万元,其中单位收入包括:一般公共预算拨款收入15227.23万元、财政专户管理资金收入850万元;支出包括:教育支出12814.1万元、社会保障和就业支出1973.3万元、住房公积金支出1289.83万元。
2026年收入预算为16077.23万元,其中,财政拨款15227.23万元,占94.71%。
2026年支出合计16077.23万元,其中:基本支出14267.33万元,占88.74%;项目支出1809.9万元,占11.26%。
(二)2026年财政拨款收入支出预算总体情况说明
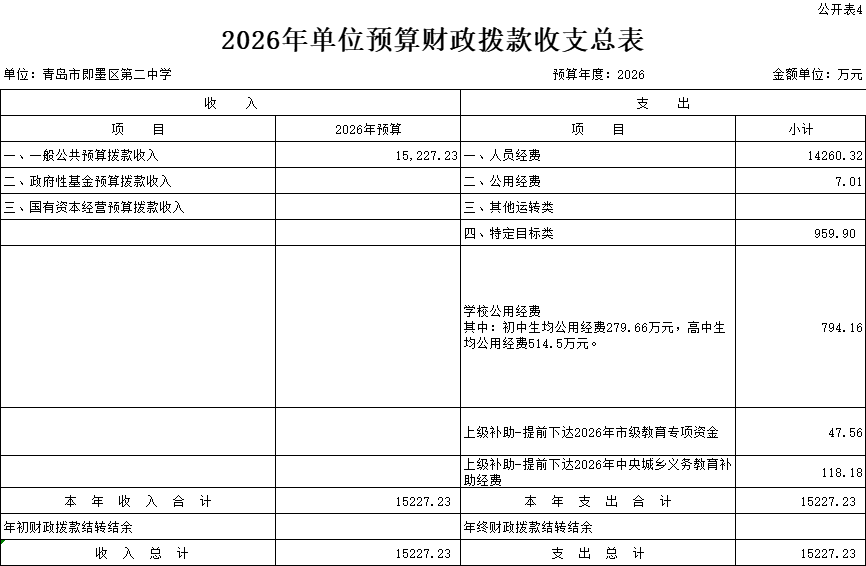
2026年财政拨款收支预算15227.23万元。与2025年相比,财政拨款收、支总计各增加693.31万元,增长4.77%。主要原因是教师工资增加,相关人员经费预算收入支出增加。
(三)2026年一般公共预算财政拨款收入支出预算情况说明
2026年一般公共预算收入15227.23万元,与2025年相比,增加693.31万元。主要原因教师工资增加,相关人员经费收入预算增加。
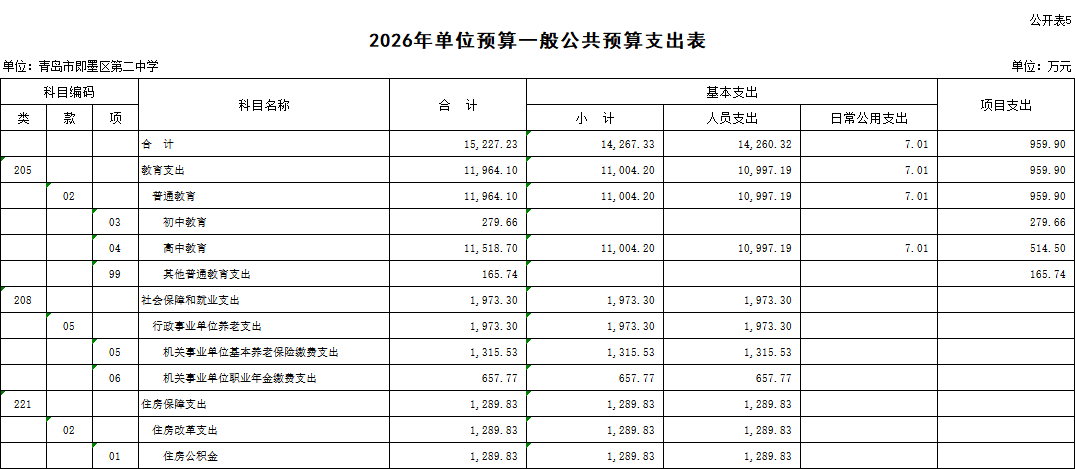
2026年一般公共预算支出15227.23万元,与2025年相比,增加693.31万元。主要原因是教师工资增加,相关人员经费支出增加。
其中:教育支出(类)支出11964.1万元,占78.57%;社会保障和就业(类)支出1973.30万元,占12.96%;住房保障支出(类)支出1289.83万元,占8.47%。具体情况是:
1.教育支出(类)普通教育(款)初中教育(项)支出279.66万元,与上年比增加55.91万元,增加原因为初中学生数增加,经费支出增多。教育支出(类)普通教育(款)高中教育(项)支出11578.7万元,与上年比减少433.05万元,减少原因为高中教师数、学生数减少,支出减少。教育支出(类)普通教育(款)其他普通教育(项)支出165.74万元,与上年比增加165.74万元,增加原因为初中提前下达2026年中央城乡义务教育补助经费和提前下达2026年市级教育专项资金支出。
2.社会保障和就业(类)行政事业单位养老(款)机关事业单位基本养老保险缴费支出1315.53万元,与上年比较,增加41.44万元,增加原因为平均工资上涨,社会保险缴纳基数提高。
3.社会保障和就业(类)行政事业单位养老(款)机关事业单位职业年金缴费支出657.77万元,与上年比较,增加20.72万元,增加原因为平均工资上涨,职业年金缴纳基数提高。
4.住房保障支出(类)住房改革支出(款)住房公积金支出1289.83万元,与上年比较,增加14.45万元,增加原因为平均工资上涨,公积金缴纳基数提高。
(四)政府性基金预算收支情况
2026年没有政府性基金预算拨款安排的收入,也没有使用政府性基金预算拨款安排的支出。
(五)国有资本经营预算收支情况
2026年没有国有资本经营预算拨款安排的收入,也没有使用国有资本经营预算拨款安排的支出。
(六)2026年财政拨款基本支出预算情况说明
2026年,通过财政拨款安排的基本支出14267.33万元,其中: 人员经费14260.32万元,公用经费7.01万元。按单位预算支出经济分类主要包括:基本工资、津贴补贴、奖金、绩效工资、机关事业单位基本养老保险缴费、住房公积金、其他交通费、生活补助、其他对个人和家庭补助。按政府预算支出经济分类主要包括:工资福利支出、商品和服务支出、社会福利和救助、其他对个人和家庭补助。
(七)2026年财政拨款安排的“三公”经费情况
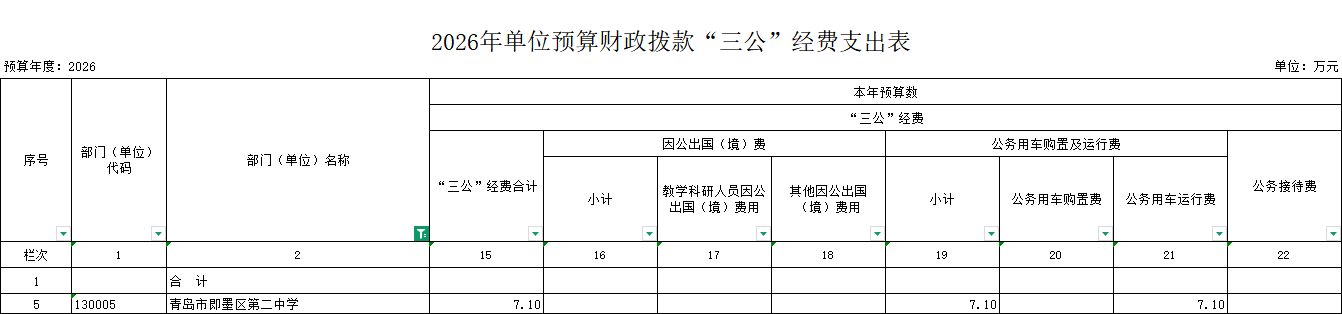
2026年,通过财政拨款安排的“三公”经费预算共7.1万元,比2025年减少5.33%。其中:公务用车运行维护费和购置费7.1万元,公务用车运行维护费7.1万元,与上年比较,减少0.4万元,原因是缩减公务用车维护费相关支出。
二、其他重要事项的情况说明
(一)机关运行经费情况
2026年本单位机关运行经费支出0万元,与上年比较,无变化。
(二)政府采购情况
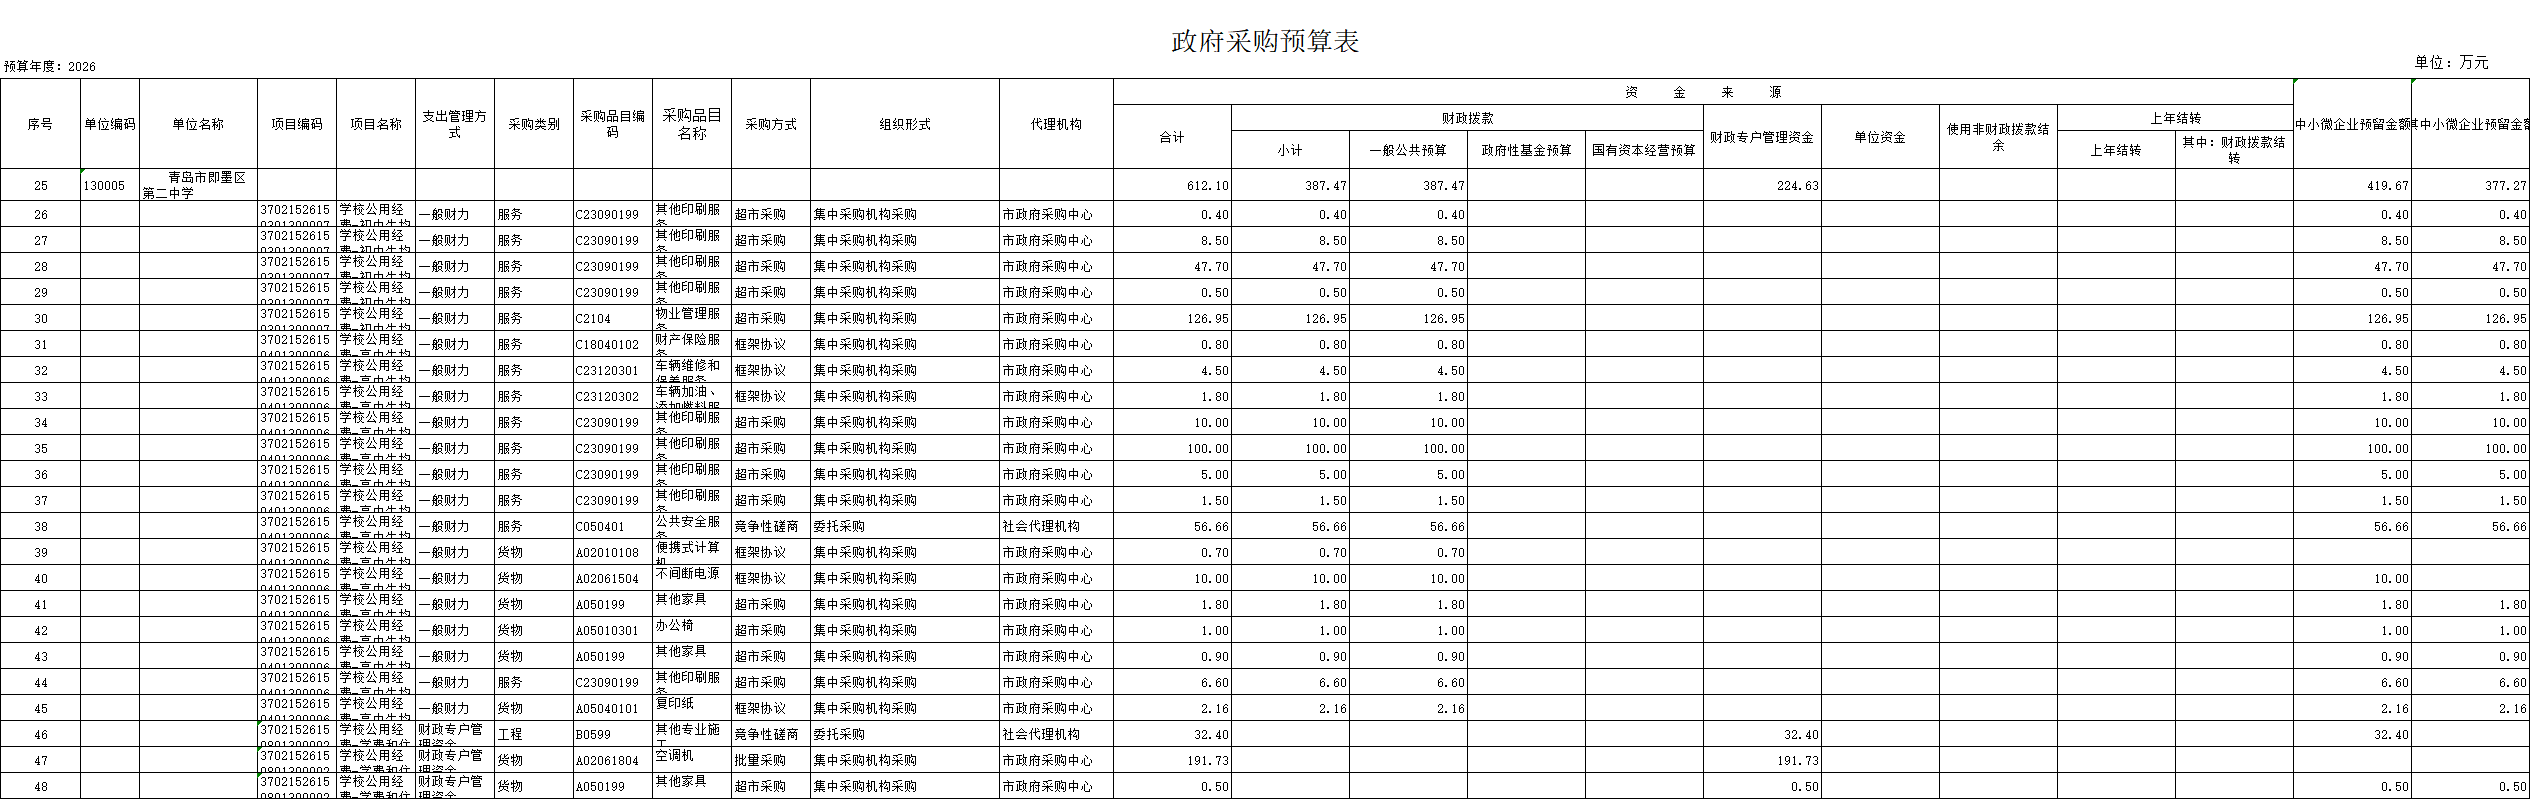
2026年本单位政府采购金额612.10万元,其中:一般公共预算拨款387.47万元,财政专户管理资金224.63万元。政府采购货物208.79万元、政府采购工程32.4万元,政府采购服务370.91万元。
(三)国有资产占用情况说明
截至2025年12月31日,本单位共有车辆3辆,其中公务用车3辆,单位价值50万元以上通用设备0台(套),单位价值100万元以上专用设备0台(套)。
(四)预算绩效目标设置情况说明
2026年,本单位项目支出全面实施绩效目标管理,涉及预算项目5个,预算资金1809.9万元,其中财政拨款1809.9万元,绩效目标设置情况是:
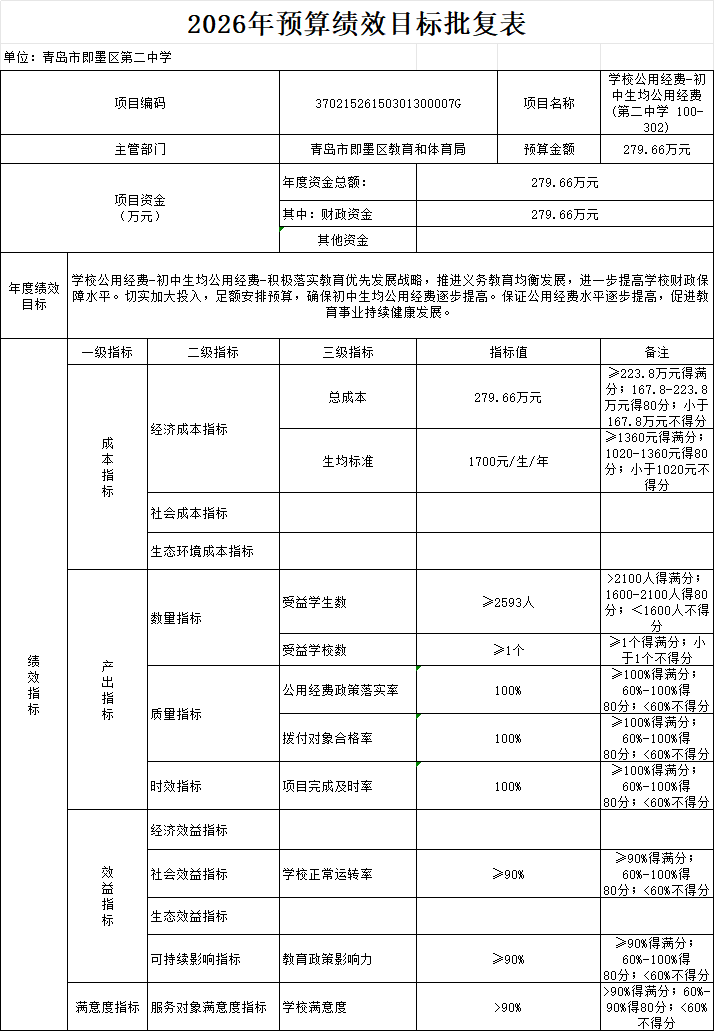
- 初中公用经费:由青岛市scmxtz区第二中学实施,实施周期为一年,年度预算安排公用经费279.66万元,学生数2593人,公用经费标准1700元/生/年,随班就读11000元/生/年,生均公用经费覆盖率100%,公用经费拨付时效及时。依据《关于以深化教育扶贫为突破口加快推动乡村教育发展的实施方案》的通知(青教通字[2018]80号)和《进一步完善城乡义务教育经费保障机制的通知》(青政发[2016]31号规定,进一步提升学校保障能力,促进初中教育发展。
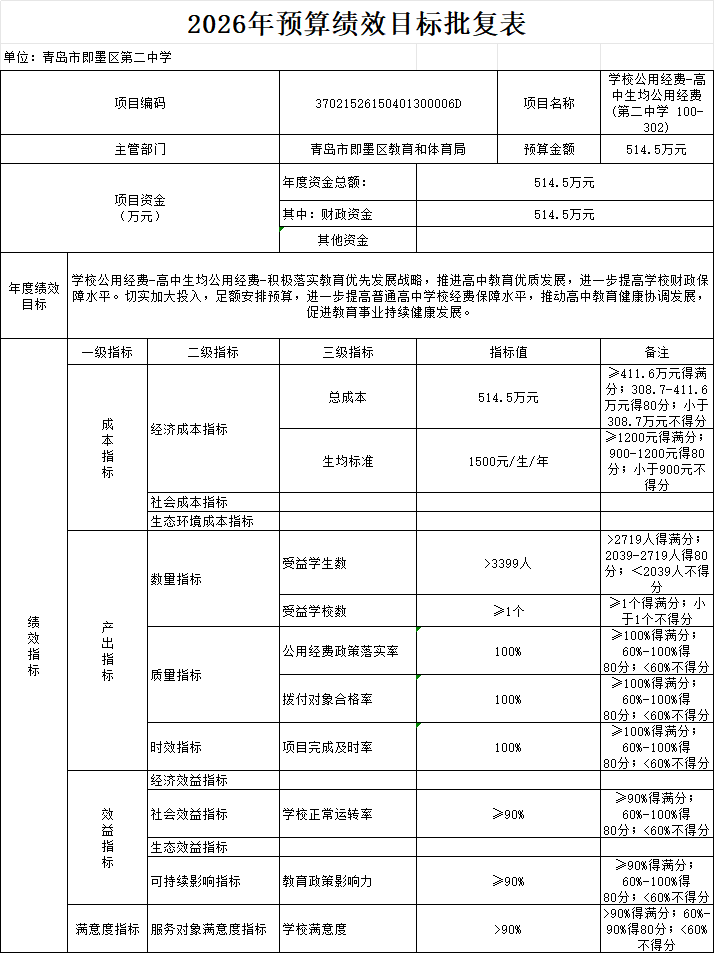
- 高中公用经费:由青岛市scmxtz区第二中学实施,实施周期为一年,年度预算安排514.5万元,学生数3399人,公用经费标准1500元/生/年,生均公用经费覆盖率100%,公用经费拨付时效及时。依据《关于进一步提高城乡公办普通高中生均公用经费标准有关问题的通知》(青财教〔2015〕54号)规定,进一步提升学校保障能力,促进高中教育发展。
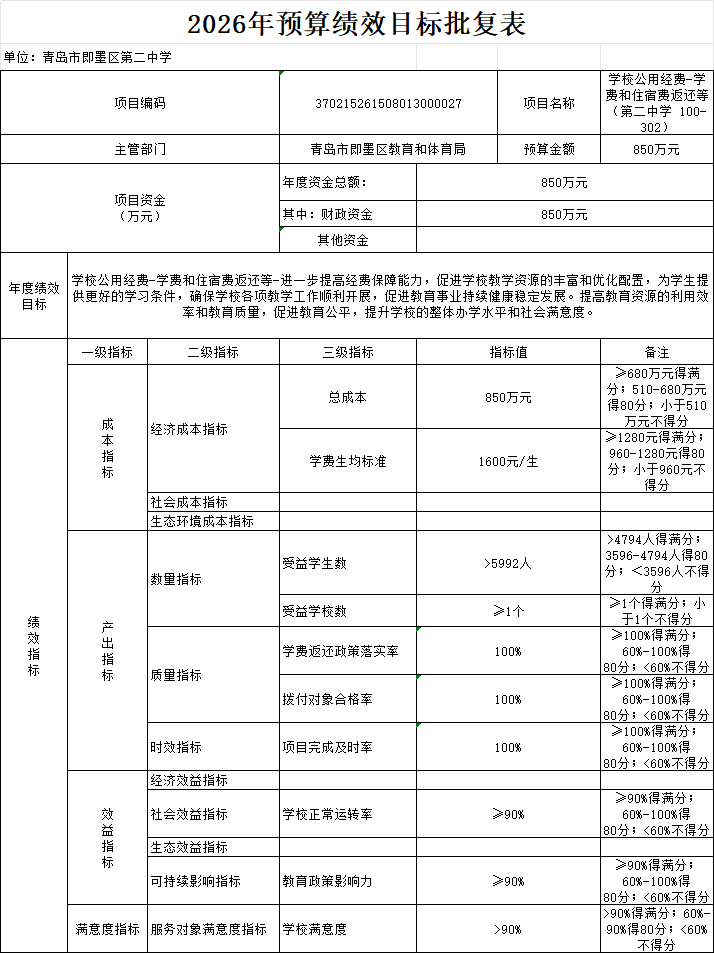
- 学费返还:由青岛市scmxtz区第二中学单位实施,实施周期为一年,年度预算安排850万元,拨付对象资格符合率100%,资金拨付时效及时。根据《山东省5单位关于进一步加强和规范教育收费管理的意见的通知》(鲁教财字〔2020〕12号)规定,进一步提升学校保障能力,促进学校发展。
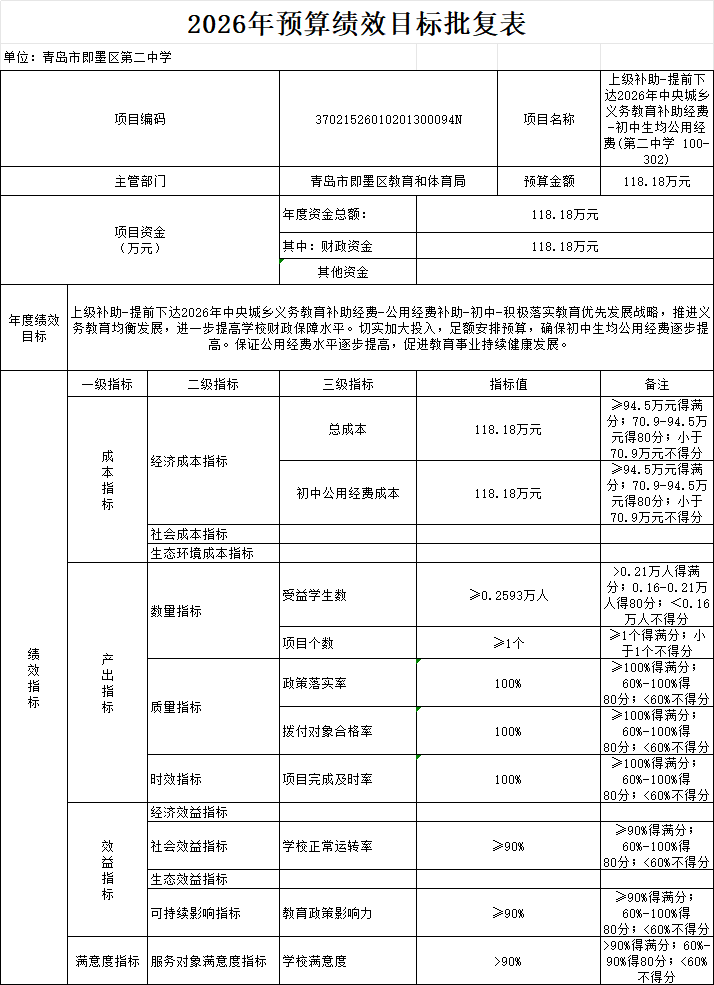
- 提前下达2026年中央城乡义务教育补助经费:由青岛市scmxtz区第二中学单位实施,实施周期为一年,年度预算安排118.18万元,拨付对象资格符合率100%,资金拨付时效及时。提前下达2026年中央城乡义务教育补助经费-积极落实教育优先发展战略,推进义务教育均衡发展,进一步提高学校财政保障水平。切实加大投入,足额安排预算,确保初中生均公用经费逐步提高。保证公用经费水平逐步提高,促进教育事业持续健康发展。
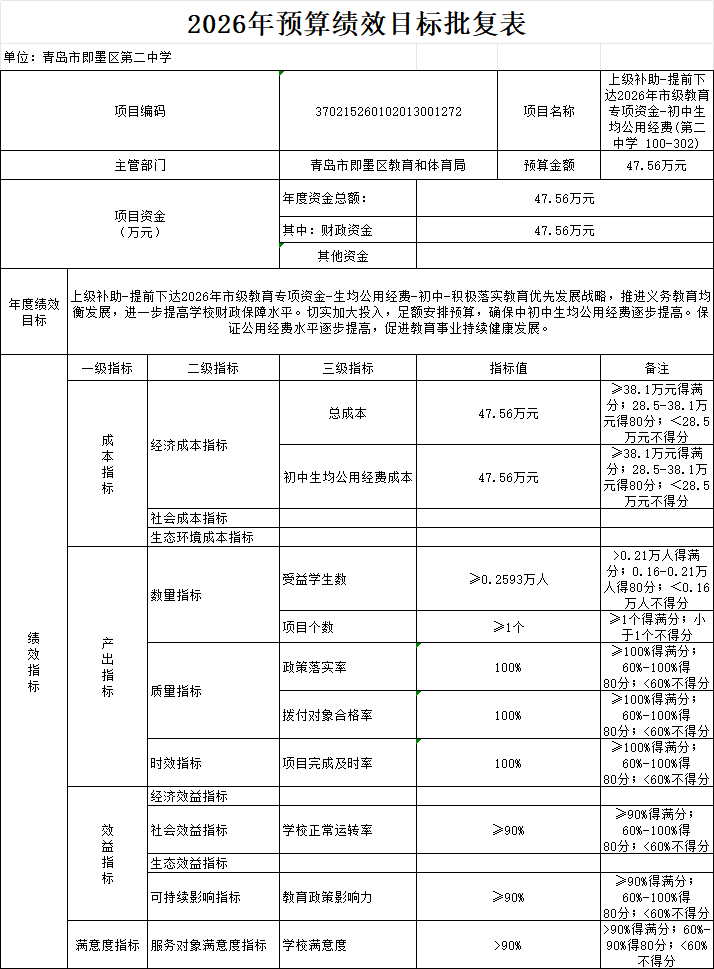
- 提前下达2026年市级教育专项资金:由青岛市scmxtz区第二中学单位实施,实施周期为一年,年度预算安排47.56万元,拨付对象资格符合率100%,资金拨付时效及时。提前下达2026年市级教育专项资金-积极落实教育优先发展战略,推进义务教育均衡发展,进一步提高学校财政保障水平。切实加大投入,足额安排预算,确保中初中生均公用经费逐步提高。保证公用经费水平逐步提高,促进教育事业持续健康发展。

第四部分
名词解释
一、财政拨款收入:指由区级财政当年拨付的资金。按现行管理制度,区级单位预算中反映的财政拨款包括一般公共预算财政拨款和政府性基金财政拨款。
二、财政专户管理资金:指单位纳入财政专户管理的资金。主要包括教育收费、公立幼儿园接受的捐赠收入等。
三、上级补助收入:指事业单位从主管单位和上级单位取得的非财政补助收入。
四、事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
五、事业单位经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
六、其他收入:指单位取得的除上述“财政拨款收入”、 “事业收入”、“事业单位经营收入”等以外的收入。
七、附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
八、上年结转:指以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金。
九、基本支出:指为保障其机构正常运转、完成日常工作任务而发生的人员支出和日常公用支出。
十、项目支出:指在基本支出之外为完成特定的工作任务或事业发展目标所发生的支出。
十一、事业单位经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
十二、其他支出:指除“基本支出”、“项目支出”、“事业单位经营支出”等以外的各项支出。
十三、对附属单位补助支出:指事业单位用财政补助收入之外的收入对附属单位补助发生的支出。
十四、“三公”经费:指区级单位用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际差旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税)及燃料费、维修费、过路过桥费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类接待(含外宾接待)支出。
十五、机关运行经费:指区级各单位的公用经费,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。